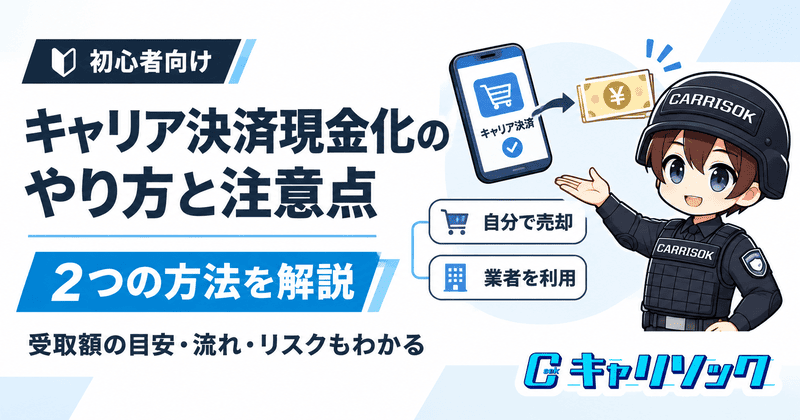
キャリア決済の利用枠は、銀行口座やATMから直接現金として引き出すことはできません。一般に「キャリア決済の現金化」と呼ばれるのは、キャリア決済で購入した商品を自分で売却する方法と、現金化業者を介する方法の2つです。
どちらも購入額より受取額が少なくなる可能性があり、後日は購入額の全額を携帯料金と一緒に支払うことになります。また、決済サービスの利用規約に違反するリスクもあります。
仕組みと2つの方法の流れから、受け取れる金額や必要なもの、利用前の注意点まで順に解説します。
- 商品を自分で売却する方法と、現金化業者を使う方法のそれぞれの流れ
- 3万円を利用した場合に受け取れる金額と、後日支払う金額との差
- 規約違反や業者とのトラブルなど、現金化する前に知っておきたい5つの注意点
- 換金率
- 初回90%
- 振込時間
- 最短10分
- 換金率
- 初回90%
- 振込時間
- 最短10分
※換金率は初回利用時の数値、振込時間は最短の目安です。申込金額や時間帯により変わります。キャリソックはキャリアごとに申込ページが分かれています。
キャリア決済の現金化はどうやる?まずは仕組みを確認
キャリア決済の現金化は、キャリア決済で購入した商品を売却し、その代金を受け取る取引です。利用枠そのものを現金として引き出す機能はありません。
キャリア決済とは、スマホで購入した商品やサービスの代金を、毎月の携帯料金とまとめて支払える仕組みです。ドコモの「d払い(電話料金合算払い)」、auの「auかんたん決済」、ソフトバンクの「ソフトバンクまとめて支払い」などがあります。 ※1・※2・※3
これらは買い物の支払いに使うサービスで、現金を借りたり、利用枠をそのまま引き出したりするためのものではありません。一般にキャリア決済現金化と呼ばれる取引は、次の流れで現金を受け取ります。
- キャリア決済を利用して商品を購入する
- 購入した商品を買取店などに売却する
- 商品の買取代金を現金や銀行振込で受け取る
- 後日、商品の購入代金を携帯料金と一緒に支払う
たとえば3万円の商品を購入し、2万4,000円で売却できた場合、手元に入る現金は2万4,000円ですが、後日支払う購入代金は3万円のままです。つまり、現金を受け取れても、その金額以上の支払いが後から発生することになります。
また、現金化を目的とした利用は、携帯会社や決済サービスの利用規約に抵触する場合があります。仕組みを理解するだけでなく、利用条件や支払いの負担を確認することが大切です。
 質問者
キャリア決済の枠って、そのままATMで引き出せたりしないの?
 管理人
引き出す機能はない。現金化と呼ばれるのは、決済で買った商品を売る取引なんだ。受け取る額より後日払う額のほうが大きくなる点を押さえておこう。
キャリア決済を現金化する方法は主に2つ
キャリア決済の現金化には、大きく分けて「自分で商品を購入・売却する方法」と「現金化業者を利用する方法」の2つがあります。どちらも現金を受け取る仕組みはありますが、手続きの内容や費用、リスクが異なります。
| 方法 | 主な流れ | 注意したい点 |
|---|---|---|
| 自分で購入・売却する | 商品を購入 → 買取店などに売却 → 代金を受け取る | 差額が損失になる/売れない・入金に時間がかかる場合も |
| 現金化業者を利用する | 条件確認 → 申し込み・本人確認 → 契約確認 → 代金を受け取る | 表示どおりの金額にならない/取引が成立しない場合も |
① 自分で商品を購入して売却する方法
1つ目は、キャリア決済で購入した商品を、自分で買取店などに売却する方法です。流れは次の4段階です。
キャリア決済で商品を購入する
キャリア決済に対応した販売店で商品を購入します。ただし、すべての商品をキャリア決済で購入できるわけではなく、利用できる商品や決済方法は通信会社や販売店によって異なります。
購入した商品を売却する
購入した商品を、買取店や中古品販売サービスなどで売却します。商品によっては買取対象外となったり、購入価格より大幅に安く査定されたりする場合があります。
買取代金を受け取る
売却が成立すると、店舗で現金を受け取るか、指定口座へ振り込んでもらいます。ただし、査定や配送が必要な場合は、すぐに現金を受け取れるとは限りません。
後日、キャリア決済の利用代金を支払う
商品を売却した後も、購入代金の支払い義務は残ります。買取価格が購入額を下回っていても、携帯会社からの請求額が減るわけではありません。
- 販売価格と買取価格の差額が、そのまま損失になる
- 商品が売れない、査定額が想定より低いことがある
- 入金まで時間がかかる場合がある
- 自分で取引しても、現金化目的の利用が規約上認められるわけではない
② 現金化業者を利用する方法
2つ目は、キャリア決済の現金化を取り扱うと宣伝している業者を利用する方法です。こうした業者には、商品購入や買取などを組み合わせた取引を案内するところがあり、一般的には次のような手続きが発生します。
業者の取引条件を確認する
対応するキャリア決済サービスや取引内容、受取金額と手数料、入金条件などを確認します。
申し込み・本人確認を行う
業者によっては、氏名や連絡先のほか、本人確認書類や振込先口座の提出を求められます。
契約内容を確認する
購入する商品や取引方法、支払総額、受取予定額などを確認します。
取引成立後に代金を受け取る
契約内容に従って取引が成立した場合、指定した銀行口座などへ代金が支払われます。
ただし、業者ごとに仕組みが異なり、必ずこの流れで進むわけではありません。
- 「換金率90%」「即日振込」の表示どおりに受け取れるとは限らない
- 手数料が差し引かれたり、取引が成立しなかったりする場合がある
- 業者を介しても、規約に抵触するリスクはなくならない
業者に申し込む前には、少なくとも次の内容を確認してください。
- 運営会社の名称・所在地・連絡先が明示されているか
- 商品やサービスの取引内容が具体的に説明されているか
- 実際の受取金額と手数料が明確か
- キャンセル条件や追加費用が説明されているか
- 本人確認書類などの個人情報を適切に管理しているか
条件が不明確な業者や、急いで申し込みを迫る業者には注意が必要です。
質問者自分で売るのと業者を使うのとでは、どっちが安全なのかな?
管理人どちらにも損失と規約のリスクがあって、安全と言える方法はない。業者を使うなら、運営者情報や手数料まで確かめる必要がある。
ドコモ・au・ソフトバンクでもやり方は同じ?
キャリア決済の基本的な仕組みは似ていますが、利用できるサービスや対象商品、利用条件は携帯会社によって異なります。また、auとソフトバンクはいずれも、規約で現金化・換金を目的とした利用を禁止または制限しています。まずは自分が契約している携帯会社の決済サービスを確認しましょう。 ※4・※5
| 携帯会社 | サービス名 | 確認したいこと |
|---|---|---|
| ドコモ | d払い(電話料金合算払い) | 電話料金合算払いを使えるか/利用可能額 |
| au | auかんたん決済 | 対象の商品・利用可能額/会員規約(現金化目的の利用は禁止) |
| ソフトバンク | ソフトバンクまとめて支払い | 利用可能額・対象の支払い/規約(換金目的と判断されると提供停止の場合あり) |
ドコモの場合:d払い(電話料金合算払い)
ドコモでは、対応する買い物の代金を毎月の携帯電話料金とまとめて支払う「電話料金合算払い」が利用できます。利用可能額は契約状況などによって異なり、支払い状況や利用停止の設定によって決済できない場合もあります。 ※1
また、d払いには電話料金合算払い以外の支払い方法もあるため、「d払いで支払える」というだけで電話料金合算払いを使えるとは限りません。 ※1
利用条件や限度額は、d払い公式サイトの電話料金合算払い利用案内で確認できます。
auの場合:auかんたん決済
auでは、「auかんたん決済」を使って、対応する商品やサービスの代金を通信料金とまとめて支払えます。ただし、利用できる商品やサービス、利用可能額には条件があります。 ※2
また、auかんたん決済の会員規約では、現金化を目的としてサービスを使用することが禁止されています。 ※4
利用する前に、auかんたん決済の会員規約を確認してください。
ソフトバンクの場合:ソフトバンクまとめて支払い
ソフトバンクでは、「ソフトバンクまとめて支払い」を使って、対象のデジタルコンテンツや商品などの代金を携帯料金とまとめて支払えます。利用可能額や対象となる支払いは、契約内容などによって異なります。 ※3
ソフトバンクまとめて支払いの規約でも、現金類に換金することを目的とした商品購入だと判断した場合は、サービスの提供を停止したり、受け付けた利用を取りやめたりすることがあると定められています。 ※5
ワイモバイル・ahamoなどの場合
ワイモバイルやahamoでも、契約内容に応じたキャリア決済サービスを利用できる場合があります。ただし、利用できるサービスや支払い方法、対象商品は同一ではありません。
「キャリア決済に対応している」ことと「現金化目的で利用できる」ことは別です。どの携帯会社でも、利用前に公式サイトで条件と規約を確認しましょう。
質問者auやソフトバンクの規約では、現金化はどう扱われているの?
管理人auは現金化目的の利用を禁止していて、ソフトバンクも換金目的と判断すればサービスを止めることがあると定めている。使う前に規約を確認しよう。
決済が通らないときの原因と対処法は、こちらで確認できます。キャリア決済現金化できない原因と対処法
キャリア決済で現金化するといくら受け取れる?
キャリア決済で使った金額が、そのまま現金として戻ってくるわけではありません。受取金額は、商品の買取価格や取引条件、各種手数料によって変わります。
3万円をキャリア決済で利用した場合
仮に、購入した商品を購入額の80%で売却できたとします。
| 項目 | 金額 |
|---|---|
| 商品の購入金額 | 30,000円 |
| 仮の買取率 | 80% |
| 受け取る現金 | 24,000円 |
| 購入額との差額 | 6,000円 |
| 後日支払う購入代金 | 30,000円 |
※金額は仕組みを説明するための仮定であり、実際の買取率を保証するものではありません。
この場合、手元に入る現金は2万4,000円ですが、後日3万円を支払う必要があります。差額の6,000円は実質的な損失で、送料や振込手数料が発生すれば、受取額はさらに少なくなります。
換金率だけで判断しないことが大切
重要なのは表示されている換金率ではなく、最終的に自分の口座へいくら振り込まれ、後からいくら支払う必要があるのかという点です。現金化業者などの広告では、換金率が大きく表示されている場合があります。
受取額だけを見て判断すると、後日の支払いが想像以上に負担になる可能性があります。利用を検討する場合は、次の4つをセットで確認しましょう。
- 購入金額
- 実際の受取額
- 手数料
- 支払期限
質問者換金率80%なら、悪くない条件だと思っていいのかな?
管理人3万円使って2万4,000円しか受け取れなくても、後日は3万円を払う。換金率より、受取額と支払額の差で判断しよう。
現金を受け取るまでにどのくらいかかる?
現金を受け取るまでの時間は、自分で売却するか業者を使うか、そして取引条件によって異なり、今日中に受け取れるとは限りません。「今日中に現金が欲しい」という理由で調べている人ほど、受付時間と入金時間を分けて確認する必要があります。
| 方法 | 受取までの時間が変わる要因 |
|---|---|
| 自分で売却(店舗に持ち込む) | 店舗の営業時間・査定状況 |
| 自分で売却(宅配買取) | 配送・査定・振込手続き |
| 現金化業者を利用する | 本人確認・取引審査・銀行側の処理・夜間や休日の対応時間 |
自分で商品を売却する場合
商品を購入してから買取店に持ち込む場合は、店舗の営業時間や査定状況によって受取時間が変わります。宅配買取などを利用する場合は、配送・査定・振込手続きに日数がかかることもあるため、今日中に現金を受け取れるとは限りません。
現金化業者を利用する場合
業者によっては短時間での振込を宣伝していますが、申し込みの受付時間と実際の振込時間は別です。本人確認や取引審査、銀行側の処理などによって入金が遅れる可能性もあり、特に夜間や休日は業者側の対応時間を確認する必要があります。
「24時間受付」と「24時間入金」は違う
深夜でも申し込みできる業者が、深夜でも必ず振込に対応しているとは限りません。急いでいる場合ほど、広告の「最短○分」という表示だけで判断せず、取引成立の条件と振込予定を確認しましょう。
ただし、現金化目的での決済には規約上のリスクがあるため、即日入金を優先して利用することはおすすめできません。
質問者「最短○分」と書いてあれば、今日中に受け取れるよね?
管理人受付と振込は別だから、そうとは限らない。本人確認や銀行の処理で遅れることもあるから、振込予定まで確認しておこう。
深夜や土日に申し込んだ場合の振込対応は、次の記事で詳しく解説しています。キャリア決済の現金化は24時間できる?深夜・土日の振込対応
キャリア決済の現金化には何が必要?
キャリア決済の現金化で一般的に確認が必要なのは、キャリア決済に対応した回線契約、利用可能額、本人確認書類、銀行口座の4つです。必要なものは取引方法によって異なります。
① キャリア決済に対応したスマートフォン・回線契約
まず、自分が利用している回線でキャリア決済が使えるかを確認する必要があります。キャリア決済を利用できる契約であっても、支払い方法や契約状況によって制限が設けられている場合があります。
② キャリア決済の利用可能額
キャリア決済には、契約ごとの利用可能額があります。利用可能額が不足していたり、利用を停止していたりすると、対象の買い物でも決済できません。 ※1
なお、利用可能額が残っていることは、現金化が認められていることを意味しません。
③ 本人確認書類
買取サービスや現金化を扱う業者では、本人確認書類を求められる場合があります。運転免許証やマイナンバーカードなど、対応する書類は取引先によって異なります。
本人確認書類の画像を提出する場合は、相手の運営情報や個人情報の取り扱いを十分に確認してください。
④ 銀行口座
銀行振込で代金を受け取る場合は、振込先口座が必要になることがあります。店舗での対面買取など、受取方法が異なるケースもあります。
クレジットカードがなくても利用できる?
キャリア決済そのものは、クレジットカードを持っていなくても利用できる場合があります。ただし、利用できるかどうかは契約や支払い状況によって異なります。
また、クレジットカード不要だからといって、現金化に伴う規約違反や支払いの負担がなくなるわけではありません。
質問者クレジットカードがなくても、手続きはできるの?
管理人決済自体はカードなしで使える場合がある。ただ、本人確認書類や口座を求められることが多いし、規約のリスクはカードの有無に関係ない。
クレジットカードを持っていない場合の条件は、こちらでまとめています。キャリア決済現金化はカードなしでもできる?
キャリア決済を現金化する前に知っておきたい5つの注意点
現金化する前に理解しておきたいのは、規約違反になる場合があること、後日の携帯料金が高くなること、手元に残る金額が少なくなること、悪質な業者とのトラブル、違法性と規約違反の区別の5つです。手元に現金が入ることだけを見て判断すると、後から困る可能性があります。
申し込む前にすること
- ○契約中のサービスの規約を確認する
- ○実際の受取額と後日の支払額を比べる
- ○運営会社の名称・所在地・連絡先を確認する
- ○支払期限までに払えるかを計算する
避けたい判断
- ×換金率の表示だけで決める
- ×「審査不要」「誰でも即日入金」を信じる
- ×運営者が分からない相手に書類を送る
- ×「違法ではないから安全」と考える
① 現金化目的の利用は規約違反になる場合がある
キャリア決済は、商品やサービスの購入代金を支払うための仕組みです。たとえばauかんたん決済の規約では現金化目的での利用が禁止されており、ソフトバンクまとめて支払いでも、換金目的と判断された利用はサービス提供の停止などの対象になっています。 ※4・※5
現金化の仕組みが存在することと、携帯会社がその利用を認めていることは別です。利用規約に違反すると判断された場合、決済サービスの利用制限などにつながる可能性があります。
② 後日の携帯料金が高くなる
キャリア決済を利用した金額は、契約条件に従って後日請求されます。たとえば毎月の携帯料金が8,000円で、キャリア決済を3万円利用した場合、単純計算では合計3万8,000円の支払いが発生します。
実際の請求額や時期は契約内容によって異なりますが、現金を受け取った後も購入代金の支払いは必要です。支払いが難しくなると、携帯料金の滞納やサービスの利用制限につながるおそれがあります。
③ 手元に残る金額が少なくなる
商品の購入額より売却価格が低ければ、その差額が損失になります。さらに手数料が必要な場合、負担は大きくなります。
特に、次の収入が入るまでの生活費を確保したい人は注意が必要です。一時的に現金を用意できても、後日の支払いによってさらに生活が苦しくなる可能性があります。
④ 悪質な業者とのトラブルに注意する
現金化を扱う業者の中には、取引条件が不明確なところもあります。たとえば次のようなトラブルが考えられます。
- 説明された金額より振込額が少ない
- 申し込み後に追加費用を請求される
- 取引後も振込が行われない
- 本人確認書類などの個人情報が悪用される
- キャンセルを申し出ても応じてもらえない
「審査不要」「誰でも即日入金」といった言葉だけを信用しないようにしましょう。
金融庁も、いわゆる「後払い(ツケ払い)現金化」について、その後の高額な支払いや、取引で提供した個人情報の悪用につながる危険性があるとして注意を呼びかけています。 ※6
消費者庁も、「先払い買取現金化」や「後払い現金化」への注意を呼びかけています。 ※7
⑤ 違法性と規約違反は分けて考える
キャリア決済で購入した商品を売却する行為が、すべて直ちに犯罪になるわけではありません。しかし、取引の実態によっては法的な問題が生じる可能性があります。
また、違法行為に当たらない場合でも、決済サービスの利用規約には違反することがあります。「違法ではないから安全」「業者が営業しているから問題ない」と判断するのは避けましょう。
質問者違法じゃないなら、利用しても問題ないってこと?
管理人違法かどうかと規約違反かどうかは別の話だ。違法でなくても規約違反になることがあるし、悪質な業者とのトラブルにも注意したい。
違法性と規約違反の違いは、次の記事で詳しく解説しています。キャリア決済の現金化は違法?バレた際のペナルティ
キャリア決済を使わずに現金を用意する方法はある?
現金化には損失や後日の請求が伴うため、利用する前に、不用品の売却や支払先への相談、公的な相談窓口の利用といった別の方法も検討することをおすすめします。「今日中に支払いが必要」「給料日まで生活費が足りない」といった事情があっても、選択肢は現金化だけではありません。
| 方法 | 向いている場面 | 注意点 |
|---|---|---|
| 不用品を売却する | 使っていない物がある | 売却できる金額や時間は商品による |
| 支払先に相談する | 家賃・公共料金・通信料金の支払いに困っている | 必ず期限や方法を変更できるわけではない |
| 公的な相談窓口を利用する | 生活費が足りない・支払いが重なっている | 利用できる支援は収入や世帯状況による |
不用品を売却する
使っていないスマートフォンやゲーム機、衣類など、すでに持っているものを売却する方法です。新たにキャリア決済で商品を購入する必要がないため、後から購入代金を支払う負担も発生しません。ただし、売却できる金額や時間は商品によって異なります。
支払先に相談する
家賃や公共料金、通信料金などの支払いに困っている場合は、支払先へ早めに相談することも一つの方法です。事情によっては、支払方法や期限について相談できる場合があります。
対応は各事業者によって異なるため、必ず変更できるわけではありません。
公的な相談窓口を利用する
生活費が足りず、日常生活に支障が出ている場合は、お住まいの地域の自立相談支援機関などに相談できます。 ※8
利用できる支援制度は、収入や世帯状況などによって異なります。
また、すでに複数の支払いが重なっている場合は、自治体の相談窓口や法テラスなどで、債務に関する相談先を案内してもらう方法もあります。 ※9
今必要な現金を用意することだけでなく、次の支払日にも困らない方法を考えることが大切です。
質問者現金化しないで乗り切る方法なんて、本当にあるのかな?
管理人不用品を売れば、後日の支払いは増えない。支払先や公的な窓口に相談すれば、次の支払日までの見通しが立つこともあるよ。
キャリア決済現金化のやり方に関するよくある質問
まとめ:キャリア決済現金化のやり方だけでなく、受取額と後日の支払いも確認しよう
キャリア決済の現金化と呼ばれる方法には、購入した商品を自分で売却する方法と、現金化業者を介する方法があります。ただし、キャリア決済は本来、商品の代金を携帯料金とまとめて支払うサービスであり、利用枠を直接現金として引き出す機能ではありません。
現金化で受け取れる金額は、商品の購入額より少なくなる可能性があります。たとえば3万円で購入した商品を2万4,000円で売却した場合、6,000円の差額が生じても、後日支払う購入代金は3万円です。さらに、現金化目的での利用は、決済サービスの規約に違反するリスクがあります。
利用を検討する際は、次の4点を確認してください。
- 自分のキャリア決済サービスの利用条件と規約
- 実際に受け取れる金額と各種手数料
- 後日支払う金額と支払期限
- 利用制限や取引トラブルなどのリスク
「今すぐ現金が必要」という状況では、受取額や振込スピードが気になるかもしれません。しかし、一時的に現金を受け取れても、その後の支払いが難しくなるのであれば、根本的な解決にはなりません。
まずは仕組みとリスクを理解したうえで、不用品の売却や支払先への相談など、別の方法も含めて自分に合った選択を考えてみてください。
管理人キャリソックは、d払い、auかんたん決済、ソフトバンクまとめて支払いなどのすべてのキャリア決済の現金化に対応しています。キャリア決済現金化をお考えの方は、ぜひ一度お試しください。安全にご利用いただけます。
参考情報・出典
※1 NTTドコモ「ご利用案内 – 電話料金合算払い|d払い」
利用代金は月々の携帯電話料金に合算して請求。設定可能ご利用限度額は、ご契約状況・ご利用状況・支払い状況などに応じてドコモが設定。携帯電話料金の支払いを期限内に確認できない場合や、利用停止を設定している場合、限度額に達している場合などは利用できない。d払いには電話料金合算払いのほか、d払い残高・クレジットカード・dポイント利用などの支払い方法がある。
※2 au「au PAY(auかんたん決済)」
ご利用代金は月々の通信料金とあわせて支払える。
※3 ソフトバンク「ソフトバンクまとめて支払い」
購入したデジタルコンテンツやショッピングなどの代金を、月々の携帯電話のご利用料金とまとめて支払える決済サービス。
※4 au「auかんたん決済 会員規約」
本サービスは代金の支払い手段を提供するもので、会員は現金化を目的として本サービスを使用してはならない。換金を目的とした商品等の取引の疑いがある場合などは、立替払いの依頼に応じず、または立替払いを取り消す場合がある。
※5 ソフトバンク「ソフトバンクまとめて支払いご利用規約」
第10条で、現金類に換金することを目的として商品等の購入にご利用可能額を利用していると当社が判断した場合などは、本サービスの全部もしくは一部の提供を停止し、または既に受け付けた利用を取りやめることがあると定めている。
※6 金融庁「「今すぐ現金」「手軽に現金」にご注意ください!」
いわゆる「後払い(ツケ払い)現金化」は、その後の高額な支払いで経済的生活が悪化し多重債務に陥る危険性があり、取引で提供した個人情報が悪用されるなどのトラブルや犯罪被害に巻き込まれる危険性もある。
※7 消費者庁「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!」
「先払い買取現金化」や「後払い現金化」について、手口と注意点を案内している。
※8 厚生労働省「生活困窮者自立支援制度」
生活に困りごとや不安を抱えている場合は、まず地域の相談窓口に相談できる(自立相談支援事業)。詳しくはお住まいの地域の自立相談支援機関に問い合わせる。
※9 法テラス「法テラス トップページ」
弁護士・司法書士による無料法律相談や弁護士等費用の立替を案内しており、よくある相談として「借金」を掲げている。
当サイトの記載について
受取額や請求額の計算例は、仕組みを説明するための仮定です。2つの方法の流れ、受け取るまでの時間、業者とのトラブル例、現金化以外の方法は、公式情報をもとにした編集部の見解であり、個別の法的判断を示すものではありません。キャリア決済の仕様、利用条件、規約は変更される場合があるため、実際の利用時には各社の最新情報をご確認ください。
情報確認日:2026年11月4日